Ein liebevoller Hinweis vorab: Dieser Artikel enthält einen Affiliate-Link. Kaufst du über meinen Link, erhalte ich eine kleine Provision – für dich entstehen keine Mehrkosten. Du unterstützt damit meine Arbeit und Recherche, und ich danke dir von Herzen dafür. Ich empfehle nur, was ich wirklich für wertvoll halte. Und dieser Beitrag beschreibt ausschließlich meine persönlichen Erfahrungen und ist keine Anlage-, Steuer- oder Rechtsberatung. Kapitalanlagen sind mit Risiken bis hin zum Verlust des eingesetzten Kapitals verbunden. Informier dich selbst und prüf, welche Entscheidungen zu deiner finanziellen Situation, deinen Zielen und deiner persönlichen Risikotoleranz passen.🤍
Als ich 30 wurde, habe ich mir zum ersten Mal ernsthaft die Frage gestellt, ob ich später überhaupt eine Rente bekomme, die zum Leben reicht. Seitdem beschäftige ich mich mit meinem Geld, und eins kam zum anderen: erst ETFs, dann Aktien, später Optionen und irgendwann auch die Frage, wo eigentlich mein Alltagsgeld liegt, während es auf seinen Einsatz wartet. Über Finanz-Accounts, denen ich auf Instagram und per Newsletter gefolgt bin, bin ich auf P2P-Kredite gestoßen und darüber auf Bondora. Ich nutze Bondora Go & Grow seit Oktober 2024, und hier teile ich meine ganz persönliche Bondora Go and Grow Erfahrung: wie das Produkt funktioniert, was ich bisher an Zinsen bekommen habe, wie Ein- und Auszahlungen bei mir laufen und warum ich Go & Grow trotzdem nicht mit einem Tagesgeldkonto verwechsle. Ich möchte dir zeigen, wie ich es mache, wo ich Chancen sehe und wo die Risiken liegen, damit du für dich selbst entscheiden kannst, ob das zu dir und deinem Geld passt.
Das Wichtigste in Kürze: Bondora Go & Grow ist ein automatisiertes P2P-Investment mit aktuell bis zu 6 Prozent Zinsen pro Jahr, die täglich gutgeschrieben werden. Ich nutze es seit Oktober 2024 als Parkplatz für mein Alltagsgeld und habe bisher rund 1.700 Euro Zinsen bekommen. Du erfährst meine Erfahrungen und mögliche Risiken.
Inhalt
Meine Bondora Go and Grow Erfahrung 2026 als Anlegerin
Angefangen habe ich im Oktober 2024, indem ich einen Teil meines Geldes von meinem damaligen Tagesgeld bei Go & Grow eingezahlt habe. Die Anmeldung war unkompliziert und professionell, mit einer ganz normalen Identitätsprüfung. Bedenken hatte ich beim Start kaum, weil Bondora schon sehr lange am Markt ist und ich vorher viel darüber gelesen und gehört hatte. Seitdem zahle ich regelmäßig ein. Go & Grow ist für mich ein Parkplatz für mein Alltagsgeld: Ich schiebe Geld vom Girokonto rüber, damit es nicht ungenutzt herumliegt, und wenn größere Abbuchungen anstehen, hole ich es mir einfach zurück. So arbeitet mein Geld auch dann für mich, wenn es nur ein paar Tage oder Wochen auf seinen Einsatz wartet. Die Zinsen lasse ich liegen, sodass sie direkt mitverzinst werden und der Zinseszins seinen Teil beiträgt. Bisher habe ich so rund 1.700 Euro Zinsen bekommen. Wie ich meine Geldanlage insgesamt aufgebaut habe, erzähle ich übrigens im Interview bei Eric Ludwig über mein Geld und meine Börsenroutine.
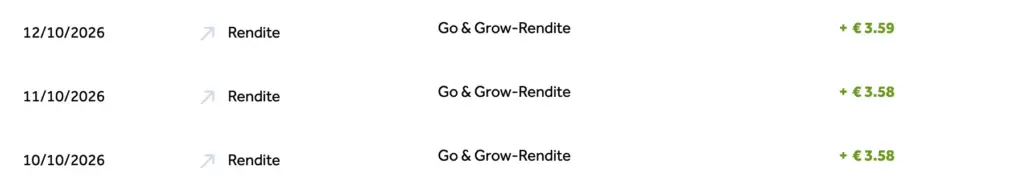
Richtig gern mag ich die Ziele-Funktion in der App. Du kannst dein Guthaben dort auf verschiedene Töpfe verteilen und ihnen einen Namen geben. Bei mir gibt es einen Topf für meinen Winterurlaub und einen für den Sommer, denn ich fliege gern zweimal im Jahr in die Sonne. Das wirkt ein bisschen spielerisch, aber es hilft mir, den Überblick zu behalten, wofür welches Geld gedacht ist, und alle Ziele werden gleich verzinst. Schon bei der Einzahlung kann ich auswählen, auf welches Ziel das Geld gehen soll. Ein schönes Gefühl ist auch: Die Zinsen werden täglich gutgeschrieben, am Wochenende genauso. Bei meinem aktuellen Guthaben, einem niedrigen fünfstelligen Betrag, sind das aktuell rund 3,60 Euro am Tag. Das ist eine Momentaufnahme und keine Garantie für die Zukunft. Bleiben Zinssatz und Guthaben so, kommt über ein Jahr aber einiges zusammen, ohne dass ich etwas dafür tun muss. Die Bedienung ist übersichtlich, ich habe mich von Anfang an ohne Anleitung zurechtgefunden und hatte in zwei Jahren keine Probleme mit Ein- oder Auszahlungen.
Meine Zahlen auf einen Blick:
- Dabei seit: Oktober 2024
- Zinsen bisher: rund 1.700 Euro
- Zinsen pro Tag: rund 3,60 Euro (Stand Oktober 2026)
- Auszahlungen: meist am selben Tag auf mein verknüpftes Girokonto
Was ist Bondora Go and Grow? P2P-Kredite einfach erklärt
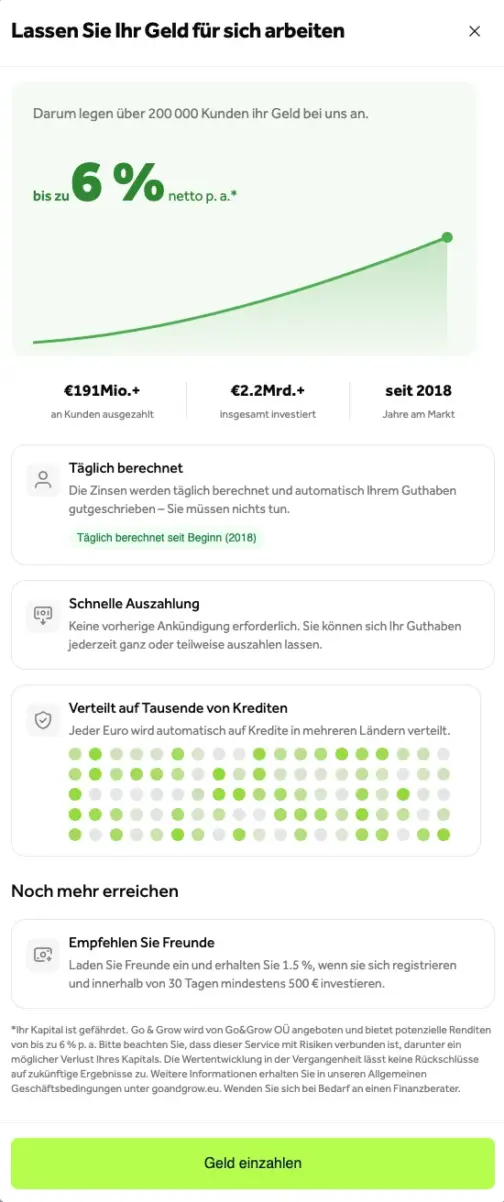
Bondora Go & Grow ist ein automatisiertes P2P-Investment aus Estland, das dein Geld auf Konsumentenkredite verteilt, also kleine Privatkredite an Menschen in mehreren europäischen Ländern. Dahinter steht Bondora, seit 2008 am Markt. Go & Grow gibt es seit 2018. Aus der Bondora Capital OÜ wurde im April 2026 die Go&Grow OÜ, die Website heißt jetzt goandgrow.eu. Das Prinzip dahinter sind P2P-Kredite, also Peer-to-Peer-Kredite: Geld von Privatpersonen wird an Privatpersonen verliehen, nur gebündelt über eine Plattform statt über eine Bank. Anders als bei klassischen P2P-Plattformen wählst du keine einzelnen Kredite aus. Du zahlst Geld ein, es wird automatisch breit gestreut in Kredite investiert, und du bekommst dafür ohne feste Laufzeit bis zu 6 Prozent Zinsen pro Jahr. Das Portfolio selbst erwirtschaftet mehr, und was über die 6 Prozent hinausgeht, bleibt laut Go & Grow als Puffer im Portfolio, um Ausfälle aufzufangen.
Ist Bondora Go & Grow ein Tagesgeld mit Einlagensicherung?
Nein, Bondora Go & Grow ist kein Tagesgeld, auch wenn ich es dank täglicher Verfügbarkeit im Alltag als meine Tagesgeldalternative nutze. Dein Geld liegt dort nicht als Bankguthaben, sondern steckt in Krediten, und daraus ergeben sich die Unterschiede. Der wichtigste ist die Einlagensicherung: Bei einer Bank in der EU sind deine Einlagen bis 100.000 Euro gesetzlich geschützt, bei Go & Grow gibt es diesen Schutz nicht. Dazu kommt, dass die Verfügbarkeit im Normalfall zwar sehr gut ist, Go & Grow sich aber vorbehält, Auszahlungen in Teilbeträgen zu leisten, wenn viele Go & Grow Anlegerinnen und Anleger gleichzeitig ihr Geld abheben wollen. Genau das ist im Frühjahr 2020 passiert, als in der Corona-Zeit Abhebungen über Wochen gestreckt wurden. Für mich heißt das: Ich nutze Go & Grow im Alltag ähnlich wie ein Tagesgeld, behandle es im Kopf aber als Geldanlage mit Risiko. Wenn du für deinen Notgroschen einen gesetzlichen Schutz möchtest, ist ein klassisches Tagesgeldkonto die sicherere Wahl.
Wie viel Zinsen und Rendite bringt Bondora Go & Grow 2026?
Aktuell gibt Go & Grow eine Verzinsung von bis zu 6 Prozent pro Jahr an. Seit dem 1. April 2025 gilt dieser Satz einheitlich für dein gesamtes Guthaben, ohne Monatslimit. Vorher waren es 6,75 Prozent, allerdings nur bis zu einer bestimmten Einzahlungsgrenze, darüber gab es deutlich weniger. Die Senkung war mir ehrlich gesagt egal, weil es für mich immer noch spürbar mehr ist, als mein Geld auf dem Girokonto liegen zu lassen. Wichtig ist das kleine Wort „bis zu“: Die Bondora Rendite ist nicht garantiert, und der Zinssatz kann sich ändern. Der Prozentsatz ist für alle gleich, egal wie viel du einzahlst. Mehr Euro bekommst du einfach deshalb, weil mehr Geld verzinst wird. Bei 1.000 Euro sind das rechnerisch rund 60 Euro im Jahr, bei 10.000 Euro rund 600 Euro, vorausgesetzt, der Zinssatz bleibt gleich und du lässt alles liegen. Je nach deiner Situation können auf diese Zinsen noch Steuern anfallen, mehr dazu weiter unten.
Ist die Plattform Bondora Go & Grow seriös und sicher?
Seriös ja, sicher wie ein Bankkonto nein: Das sind für mich zwei verschiedene Fragen. Bondora ist seit 2008 am Markt, veröffentlicht Geschäftsberichte, und nach eigenen Angaben legen über 200.000 Kundinnen und Kunden ihr Geld bei Go & Grow an, insgesamt wurden seit dem Start über 2,2 Milliarden Euro investiert. Die Kredite vergibt Bondora AS, eine Schwesterfirma innerhalb der Bondora Group, die als lizenzierter Kreditgeber von der estnischen Finanzaufsicht beaufsichtigt wird. Meine Einschätzung: Ich halte Bondora für ein seriöses Unternehmen mit langer Geschichte, aber nicht für eine sichere Anlage im Sinne eines Bankkontos. Hier findest du alle Zahlen, Statistiken und Wachstumsberichte.
Einzahlung und Auszahlung: So nutze ich mein Bondora Konto
Für die Einzahlung überweist du von deinem Girokonto an die Go And Grow OÜ auf ein Konto bei der estnischen LHV Pank und gibst deine persönliche Referenznummer als Verwendungszweck an. Wichtig: Das Geld muss von einem Konto kommen, das auf deinen Namen läuft. Bei größeren Beträgen kann Go & Grow zusätzlich einen Nachweis verlangen, woher das Geld stammt. Die Bondora Auszahlung ist genauso einfach: Betrag in der App eingeben, bestätigen, fertig. Bei mir ist das Geld häufig noch am selben Tag auf meinem Konto, versprochen ist das aber nicht, es kann auch ein paar Werktage dauern. Für jede Auszahlung zahlst du 1 Euro, weitere Gebühren gibt es nicht. 2.000 Euro bringen in vier Tagen etwa 1,30 Euro Zinsen, damit ist die Gebühr gedeckt. Parkst du dagegen 300 Euro für eine Woche, kommen nur rund 35 Cent zusammen, und der eine Euro frisst den Ertrag auf. Was mich ein bisschen nervt: Bei jeder Auszahlung fragt die App, wofür ich das Geld brauche.
Mein Tipp: Achte bei kurzfristigen Einzahlungen nicht nur auf die Zinsen, sondern auch auf die Auszahlungsgebühr und die Risiken. Gerade wenn du das Geld bald wieder brauchst, solltest du berücksichtigen, dass Auszahlungen länger dauern können und dein Kapital nicht abgesichert ist.
Bondora Steuern: Was solltest du wissen?
Auch die Zinserträge aus Bondora Go & Grow können steuerpflichtig sein. Anders als bei einer deutschen Bank wird die deutsche Abgeltungsteuer nicht automatisch für dich abgeführt. Du bist deshalb selbst dafür verantwortlich, dich über die steuerliche Behandlung deiner Erträge zu informieren und gegebenenfalls entsprechende Angaben in deiner Steuererklärung zu machen. Bei Bondora kannst du dir einen Steuerbericht für das jeweilige Jahr als PDF herunterladen.
Ich bin keine Steuerberaterin und möchte dir hier bewusst keine steuerlichen Empfehlungen geben. Wenn du unsicher bist, kläre deine Fragen am besten mit einer steuerlichen Fachperson.
Risiko bei Bondora: Wie sicher sind die Kredite, in die Bondora investiert?
Kurz gesagt: Das Risiko ist höher als beim Tagesgeld, denn eine hohe Rendite ohne Risiko gibt es nicht. Go & Grow investiert dein Geld in unbesicherte Konsumentenkredite, also Kredite ohne Sicherheiten wie ein Haus oder ein Auto dahinter. Wenn viele Menschen ihre Kredite nicht zurückzahlen, etwa in einer Wirtschaftskrise, muss der Puffer das auffangen, und niemand kann garantieren, dass er reicht. Im schlimmsten Fall kannst du einen Teil oder sogar dein gesamtes Kapital verlieren. Dazu kommt das Plattformrisiko: Du bist darauf angewiesen, dass Bondora als Unternehmen stabil bleibt, und siehst nicht im Detail, in welche Kredite dein Geld fließt. Ich gehe damit so um, dass Go & Grow bei mir ein Baustein unter mehreren ist. Mein Geld ist bewusst verteilt, von ETFs über Aktienstrategien wie die Smarten Portfolios, mit denen ich arbeite, bis zu experimentelleren Ideen wie meiner Copy Trading Erfahrung.
Vorteile und Nachteile von Bondora aus meiner Sicht
Das überzeugt mich an Go & Grow:
- Bis zu 6 Prozent Zinsen pro Jahr laut Anbieter, mit täglichen Gutschriften, nicht garantiert.
- Automatische Anlage ohne Auswahl einzelner Kredite.
- Einfache, übersichtliche Bedienung.
- Auszahlungen landen bei mir meist am selben Tag auf dem Konto.
- Die Ziele-Funktion für meine Urlaubskasse.
- Es wird in ein breit diversifiziertes Portfolio investiert.
- Die einzige Gebühr beträgt 1 Euro pro Abhebung.
Das sehe ich kritisch:
- Keine gesetzliche Einlagensicherung.
- Auszahlungen können in Krisenzeiten gestreckt werden.
- Wenig Einblick, in welche Kredite das Geld fließt.
- Bei kleinen Beträgen und kurzer Parkdauer frisst die Gebühr die Zinsen.
Bondora Go & Grow Alternativen
Wenn du nach einer Alternative zu Go & Grow suchst, landest du schnell bei Mintos. Das ist ebenfalls eine P2P-Plattform, bei der du aber viel mehr selbst steuern kannst, zum Beispiel, aus welchen Ländern oder von welchen Kreditgebern deine Kredite kommen. Mehr Kontrolle bedeutet allerdings auch mehr Aufwand, denn du musst dich tiefer einarbeiten. Ich selbst nutze Mintos nicht und kann dir dazu keine eigenen Erfahrungen erzählen.
Für mich ist gerade die Einfachheit von Go & Grow der Grund, dabeizubleiben: einzahlen, liegen lassen, bei Bedarf auszahlen.
Ein ähnlich simples, vollautomatisches P2P-Produkt habe ich bisher nicht gefunden. Ist dir Sicherheit wichtiger als Rendite, bleibt ein Tagesgeld- oder Festgeldkonto mit Einlagensicherung die naheliegende Alternative, auch wenn die Tagesgeld-Zinsen meist niedriger sind. Und für Geld, das du viele Jahre nicht brauchst, können ETFs, mit denen ich angefangen habe, besser passen, weil du damit breit gestreut am Wachstum vieler Unternehmen teilhast und Kursschwankungen dafür in Kauf nimmst.
Fazit: Würde ich Bondora Go and Grow als Investment empfehlen?
Nach rund zwei Jahren sind meine Erfahrungen mit Bondora Go & Grow durchweg positiv, und rund 1.700 Euro Zinsen sind für Geld, das sonst einfach auf meinem Girokonto gelegen hätte, eine schöne Summe. Ich würde deshalb jederzeit wieder in Go and Grow investieren. Gleichzeitig ist mir klar, dass ich dafür ein Risiko trage, das ich bei einem Tagesgeld nicht hätte. Ich habe aktuell kein klassisches Tagesgeldkonto, Go & Grow ist meine Tagesgeldalternative, eine bewusste Entscheidung, passend zu meiner Situation und meinem Risikoempfinden. Das ist meine persönliche Wahl und keine Empfehlung für dich. Interessant finde ich Go & Grow für alle, die verstanden haben, dass hinter den Zinsen Kredite stehen, und die einen Teil ihres Geldes unkompliziert verzinsen möchten. Eher nicht empfehlen würde ich es dir, wenn du gerade erst anfängst, dich mit Geld zu beschäftigen, wenn dein einziger Notgroschen dort landen würde oder wenn dich der Gedanke an einen möglichen Verlust nachts wach hält. Wenn dich beim Thema Geld eher innere Bremsen beschäftigen, schau gern in meine 10 Glaubenssätze über Geld.
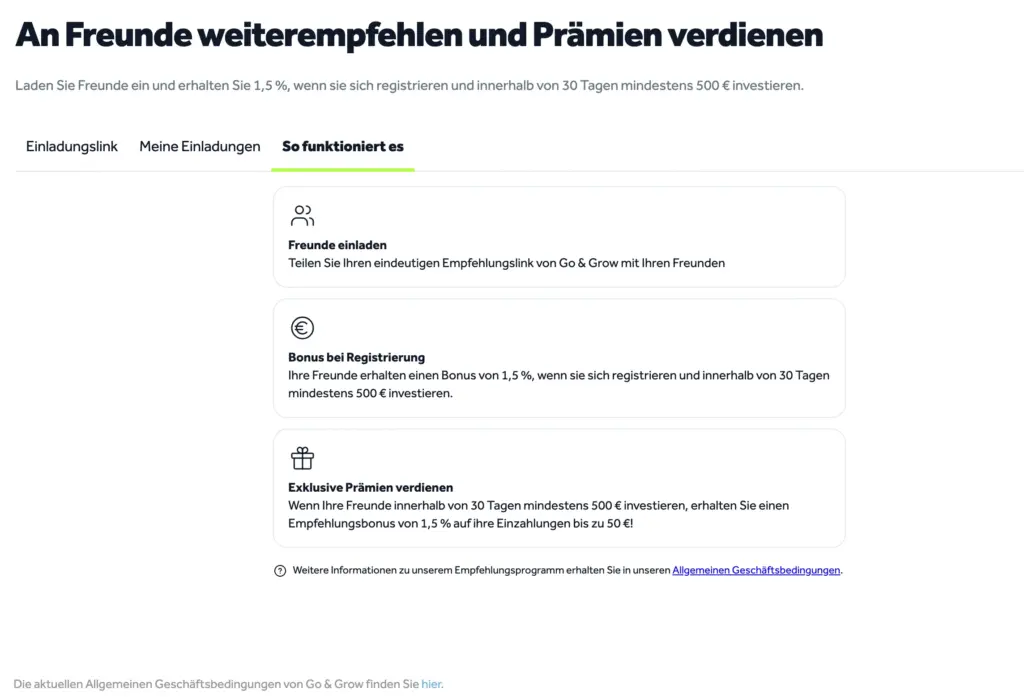
Wenn du Go & Grow selbst ausprobieren magst, kannst du gern meinen Empfehlungslink nutzen. Laut der aktuellen Aktion in meinem Konto (Stand Oktober 2026) bekommst du 1,5 Prozent Bonus, wenn du dich darüber registrierst und innerhalb von 30 Tagen mindestens 500 Euro investierst. Ich erhalte dann ebenfalls 1,5 Prozent, höchstens 50 Euro. Wichtig: Laut den Empfehlungsbedingungen kann Go & Grow den Bonus zurückfordern, wenn du dein Geld innerhalb von 180 Tagen nach der Gutschrift ganz oder teilweise wieder abziehst. Aktionen können sich jederzeit ändern. Verbindlich sind die Empfehlungsbedingungen von Go & Grow. Alle Anbieter, die ich selbst nutze, findest du gesammelt auf meiner Seite Dein Geld.
Häufig gestellte Fragen zur Bondora Go and Grow Erfahrung
Kann ich mein Geld bei Go & Grow jederzeit abheben?
Im Normalfall ja, für 1 Euro pro Auszahlung. In Krisen kann Go & Grow Auszahlungen aber strecken.
Ist mein Geld bei Bondora durch eine Einlagensicherung geschützt?
Nein. Go & Grow ist kein Bankkonto, deshalb greift die gesetzliche Einlagensicherung bis 100.000 Euro dort nicht.
Ist Bondora Go & Grow seriös?
Aus meiner Sicht ja, Bondora ist seit 2008 am Markt und veröffentlicht Geschäftsberichte. Seriös heißt aber nicht sicher: Es gibt keine Einlagensicherung und ein Verlust ist möglich.